Seleccionar página
Octubre, mes clave para los autónomos que quieran compensar deudas con Hacienda

Octubre, mes clave para los autónomos que quieran compensar deudas con Hacienda

¡Importante! Octubre, fecha clave para los autónomos que quieran compensar deudas con Hacienda.

Las personas trabajadoras por cuenta propia que quieran acogerse a la Cuenta Corriente Tributaria en 2027 deberán solicitar su inclusión durante octubre de 2026.

Este sistema de la Agencia Tributaria permite compensar determinadas deudas tributarias con las devoluciones reconocidas por Hacienda.

Así, en lugar de pagar impuestos por un lado y recibir devoluciones por otro, ambos importes se anotan en una misma cuenta y solo se liquida el saldo restante.

Pero ¿qué es exactamente la Cuenta Corriente Tributaria? ¿Qué autónomos pueden solicitarla? ¿Qué impuestos se pueden compensar?

A continuación, te lo contamos.


¿Qué es la Cuenta Corriente Tributaria para autónomos?

La Cuenta Corriente Tributaria (CCT) es un sistema de la Agencia Tributaria que permite compensar determinadas deudas tributarias con las cantidades que Hacienda tenga que devolver al autónomo.

En lugar de realizar los pagos y recibir las devoluciones por separado, ambos importes se anotan en una misma cuenta y se compensan entre sí.

De esta forma, el autónomo únicamente tendrá que pagar la diferencia si el saldo es favorable a Hacienda o, por el contrario, recibirá la cantidad resultante si el saldo queda a su favor. 

La inclusión en la Cuenta Corriente Tributaria debe solicitarla el propio contribuyente y, con carácter general, se mantiene de forma indefinida, salvo que renuncie al sistema o la Agencia Tributaria acuerde su revocación.

¿Cuándo pueden solicitar los autónomos la Cuenta Corriente Tributaria en 2026?

El plazo es especialmente importante porque solo hay un período al año para solicitar la inclusión en la Cuenta Corriente Tributaria: el mes de octubre.

Por tanto, los autónomos que quieran acogerse a este sistema a partir de 2027 deberán presentar su solicitud durante octubre de 2026. 

¡Importante! Si se deja pasar este plazo habrá que esperar hasta octubre de 2027 para solicitar la inclusión con efectos para el siguiente año. 


¿Qué autónomos pueden acogerse a la Cuenta Corriente Tributaria?

No todos los autónomos pueden utilizar este sistema.

Para solicitar la inclusión es necesario desarrollar una actividad empresarial o profesional y presentar periódicamente autoliquidaciones de IVA o de retenciones e ingresos a cuenta.

Además, existe un requisito económico fundamental: los créditos reconocidos por Hacienda durante el ejercicio anterior deben representar, al menos, el 40% de las deudas tributarias computables generadas durante ese mismo período.

Esto significa que para solicitar la Cuenta Corriente Tributaria en octubre de 2026 se tendrán en cuenta los créditos y las deudas tributarias computables correspondientes a 2025. 

Además, será necesario cumplir, entre otras, las siguientes condiciones:

  • Estar de alta en el Censo de Empresarios, Profesionales y Retenedores y, cuando corresponda, en el Impuesto sobre Actividades Económicas (IAE).
  • Haber presentado dentro de plazo las autoliquidaciones y declaraciones exigidas durante el período establecido por la normativa.
  • No mantener deudas o sanciones tributarias en período ejecutivo, salvo que estén aplazadas, fraccionadas o suspendidas.
  • No tener pendientes responsabilidades civiles derivadas de un delito contra la Hacienda Pública declaradas mediante sentencia firme.
  • No haber renunciado al sistema ni haber sido excluido durante 2025 o 2026.

La Agencia Tributaria comprobará el cumplimiento de estos requisitos antes de aceptar la solicitud.


¿Cómo funciona la Cuenta Corriente Tributaria?

Una vez incluido en el sistema determinadas deudas y créditos tributarios se anotan en la Cuenta Corriente Tributaria y se compensan entre sí.

La Agencia Tributaria determina el saldo de la cuenta cuatro veces al año:

  • 31 de marzo.
  • 30 de junio.
  • 30 de septiembre.
  • 31 de diciembre.

Si tras realizar la compensación el resultado es una cantidad a ingresar el contribuyente deberá abonar el saldo correspondiente.

Si, por el contrario, el saldo queda a su favor, Hacienda realizará el pago mediante transferencia bancaria.

Por ejemplo: Imagina que una persona autónoma tiene reconocida una devolución de 1.000 euros y, al mismo tiempo, debe ingresar 700 euros correspondientes a un impuesto incluido en la Cuenta Corriente Tributaria.

En lugar de pagar primero los 700 euros y esperar después a recibir los 1.000 euros de devolución, ambas cantidades se compensan.

En este caso, el resultado sería de 300 euros a favor del autónomo, que Hacienda abonaría mediante transferencia.

Esta es una de las principales ventajas de la Cuenta Corriente Tributaria: permite compensar determinados pagos y devoluciones sin tener que gestionarlos por separado.


¿Qué impuestos se pueden compensar en la Cuenta Corriente Tributaria?

Entre los tributos que pueden formar parte del sistema se encuentran IRPF, IVA, Impuesto sobre Sociedades, Impuesto sobre la Renta de no Residentes (cuando las rentas se obtengan mediante establecimiento permanente), determinados pagos a cuenta correspondientes a estos impuestos.

Por tanto, tener una devolución pendiente de Hacienda no significa que pueda utilizarse para compensar cualquier deuda tributaria.

Solo podrán incluirse aquellas cantidades previstas expresamente para este sistema.


¿Qué deudas no se pueden compensar mediante la Cuenta Corriente Tributaria?

No todas las deudas o cantidades pendientes con Hacienda pueden incluirse en este sistema.

Entre otras, quedan fuera de la Cuenta Corriente Tributaria:

  • Las deudas procedentes de autoliquidaciones presentadas fuera de plazo.
  • Las deudas derivadas de liquidaciones provisionales o definitivas realizadas por la propia Agencia Tributaria.
  • Determinadas devoluciones reconocidas mediante procedimientos especiales de revisión o tras la resolución de recursos y reclamaciones.
  • Las deudas correspondientes al IVA de las importaciones, salvo en los casos previstos por la normativa.

Además, disponer de un saldo favorable en la Cuenta Corriente Tributaria no significa que pueda utilizarse para pagar cualquier deuda pendiente con Hacienda.

Por ejemplo, una devolución incluida en la cuenta no puede utilizarse para compensar una sanción tributaria.


¿Qué ventajas tiene la Cuenta Corriente Tributaria para los autónomos?

Una de las principales ventajas de la Cuenta Corriente Tributaria es que simplifica la gestión de determinados pagos y devoluciones con Hacienda y puede favorecer la liquidez del negocio.

En lugar de tener que pagar un impuesto mientras se espera el cobro de una devolución las cantidades que pueden acogerse al sistema se compensan entre sí y únicamente se liquida la diferencia.

Esto permite evitar movimientos de dinero innecesarios y facilita la gestión de la tesorería, especialmente en aquellos negocios que generan de forma habitual tanto pagos como devoluciones de los impuestos incluidos en el sistema.

Sin embargo, la Cuenta Corriente Tributaria no tiene por qué resultar igual de interesante para todos los autónomos.

Antes de solicitarla es recomendable comprobar qué devoluciones suele generar el negocio, qué impuestos paga habitualmente y, especialmente, si se cumple el requisito del 40% exigido para acceder al sistema.


¿Cómo solicitar la Cuenta Corriente Tributaria en 2026?

La solicitud puede realizarse a través de la Sede Electrónica de la Agencia Tributaria, mediante el trámite específico para solicitar la inclusión en el sistema de Cuenta Corriente Tributaria.

Para realizar el trámite de forma telemática será necesario identificarse mediante DNI electrónico, Certificado Digital o Cl@ve. 

Una vez presentada la solicitud la Agencia Tributaria comprobará que se cumplen todos los requisitos exigidos. Hacienda dispone de un plazo máximo de 3 meses para resolver. 

Si la solicitud es aceptada dentro de plazo la inclusión en el sistema tendrá efectos desde el 1 de enero de 2027.

¡RECUERDA! Si quieres que la Cuenta Corriente Tributaria tenga efectos en 2027 tendrás que solicitarla durante octubre de 2026.

En resumen…

Octubre de 2026 es el mes clave para los autónomos que quieran acogerse a la Cuenta Corriente Tributaria con efectos en 2027.

Este sistema permite compensar determinadas deudas tributarias con las devoluciones reconocidas por Hacienda, evitando tener que gestionar ambos movimientos por separado y facilitando la gestión de la tesorería.

Eso sí, no todos los autónomos pueden acogerse a la Cuenta Corriente Tributaria. Es necesario cumplir los requisitos establecidos, entre ellos que los créditos reconocidos alcancen, al menos, el 40% de las deudas tributarias computables del ejercicio anterior.

¡RECUERDA! El plazo para solicitar la Cuenta Corriente Tributaria solo se abre una vez al año, durante el mes de octubre.

Grupo2000, centro de formación especializado en contratos de formación

Grupo2000 somos un centro de formación especializado en contratos de formación en alternancia.

Si estás interesado/a en ampliar tu plantilla el contrato de formación es una opción muy útil. Permite contratar durante 2 años y aplicar tres bonificaciones mensuales durante su vigencia.

Para más información, ¡contáctanos! Puedes chatear online con nuestro equipo o llamarnos al 958 80 67 60.

El REPEP aumenta su límite a 50.000 euros: qué cambia para los autónomos canarios

El REPEP aumenta su límite a 50.000 euros: qué cambia para los autónomos canarios

¡Importante novedad! El REPEP aumenta su límite a 50.000 euros: qué cambia para los autónomos canarios.

Los trabajadores autónomos y pequeños empresarios de Canarias ya pueden beneficiarse de una de las novedades fiscales más importantes de los últimos años.

Desde el 1 de julio de 2026 el Régimen Especial del Pequeño Empresario o Profesional (REPEP) amplía su límite de facturación anual de 30.000 a 50.000 euros, permitiendo que miles de contribuyentes dejen de repercutir el Impuesto General Indirecto Canario (IGIC) en sus facturas y reduzcan significativamente sus obligaciones tributarias.

Esta modificación supone un importante alivio administrativo para muchos pequeños negocios, ya que simplifica la gestión fiscal y puede mejorar su liquidez.

No obstante, antes de acogerse a este régimen conviene analizar si realmente resulta la opción más beneficiosa, ya que también implica determinadas limitaciones.

A continuación, te explicamos qué cambia con el nuevo REPEP, quién puede acogerse, cuáles son sus ventajas e inconvenientes y cómo solicitar la aplicación de este régimen.


¿Qué es el REPEP y cómo funciona?

El Régimen Especial del Pequeño Empresario o Profesional (REPEP) es un régimen especial del IGIC pensado para simplificar las obligaciones fiscales de las personas autónomas y pequeños negocios con un volumen reducido de facturación.

Su funcionamiento es similar al de una franquicia fiscal, ya que quienes están acogidos al REPEP no repercuten el IGIC en sus facturas y, como consecuencia, dejan de presentar las autoliquidaciones periódicas del impuesto.

En la práctica, esto significa que el profesional deja de actuar como intermediario en la recaudación del impuesto para la Administración tributaria, reduciendo considerablemente la carga administrativa de su actividad.

Sin embargo, este beneficio tiene una contrapartida importante: las personas acogidas al REPEP tampoco pueden deducirse el IGIC soportado en sus compras o inversiones, por lo que antes de optar por este régimen conviene valorar si realmente resulta rentable según las características del negocio.

El límite del REPEP aumenta de 30.000 a 50.000 euros

La principal novedad introducida en 2026 es el incremento del límite máximo de facturación para poder acogerse al REPEP.

  • Hasta ahora, solo podían beneficiarse de este régimen quienes no superaban 30.000 euros de volumen anual de operaciones.
  • Con la modificación normativa, este umbral aumenta hasta los 50.000 euros, lo que supone un incremento de aproximadamente un 66 % respecto al límite anterior.

Gracias a esta ampliación, miles de personas autónomas y pequeños empresarios podrán acogerse al régimen especial y simplificar notablemente su relación con la Agencia Tributaria Canaria.

Además de reducir las obligaciones formales esta medida adapta el límite de acceso a la realidad económica actual, ya que el anterior umbral de 30.000 euros había quedado desfasado tras años sin actualizarse.

Entre los principales efectos de esta modificación destacan:

  • Mayor número de autónomos que pueden acogerse al REPEP.
  • Reducción de las obligaciones relacionadas con el IGIC.
  • Menor carga administrativa para pequeños negocios.
  • Simplificación de la gestión contable y tributaria.


¿Desde cuándo se aplica el nuevo límite del REPEP?

La ampliación del límite entró en vigor el 1 de julio de 2026, por lo que este ejercicio constituye un período transitorio.

Durante esta primera fase las personas autónomas interesadas pueden solicitar su incorporación al régimen mediante la correspondiente declaración censal ante la Agencia Tributaria Canaria.

Para ello, se habilitó un procedimiento específico que permite acogerse al REPEP aunque anteriormente se hubiera quedado excluido por superar el antiguo límite de 30.000 euros.

A partir del 1 de enero de 2027 el nuevo límite de 50.000 euros pasa a integrarse con carácter general en la regulación del régimen especial, consolidando esta ampliación como la nueva referencia para acceder al REPEP.


¿Quién puede acogerse al nuevo REPEP?

La ampliación del límite hasta los 50.000 euros permitirá que muchas personas autónomas que hasta ahora tributaban en el régimen general del IGIC puedan acogerse al REPEP.

Con carácter general, podrán solicitar su inclusión las personas físicas que desarrollen una actividad empresarial o profesional en Canarias y cuyo volumen anual de operaciones no supere los 50.000 euros.

Además, la reforma beneficia especialmente a quienes en su día quedaron excluidos del régimen por superar el antiguo límite de 30.000 euros. Si actualmente prevén que su facturación anual no excederá los 50.000 euros, podrán solicitar nuevamente su incorporación al REPEP.

No obstante, existen determinados supuestos en los que no será posible acogerse a este régimen. Entre ellos se encuentran, por ejemplo:

  • Quienes realicen exclusivamente operaciones exentas de IGIC.
  • Los comerciantes minoristas sujetos a regímenes específicos.
  • Las personas que no hayan comunicado correctamente el inicio de su actividad mediante la correspondiente declaración censal.


¿Cómo solicitar la inclusión en el REPEP?

La incorporación al régimen debe realizarse mediante la presentación de la correspondiente declaración censal (Modelo 400) ante la Agencia Tributaria Canaria.

En el caso de la entrada en vigor de esta reforma las personas interesadas disponían de un plazo específico para comunicar su inclusión en el régimen desde el 1 de julio de 2026.

Es importante tener en cuenta que la incorporación al REPEP no tiene efectos retroactivos. Esto significa que las autoliquidaciones del IGIC correspondientes a los períodos anteriores continúan siendo válidas y no pueden modificarse por el hecho de acogerse posteriormente al régimen.


¿Cuáles son las ventajas de acogerse al REPEP?

Para muchos pequeños negocios el REPEP puede suponer una importante simplificación en la gestión diaria de la actividad.

Entre sus principales ventajas destacan las siguientes:

  • No tendrás que repercutir el IGIC en tus facturas. Las personas acogidas al régimen no incluyen el IGIC en las facturas emitidas a sus clientes. Esto simplifica la facturación y evita tener que actuar como recaudador del impuesto.
  • Se reducen las obligaciones fiscales. Una de las principales ventajas del REPEP es la desaparición de las liquidaciones periódicas del IGIC, reduciendo considerablemente la carga administrativa. 
  • Menores costes administrativos. Al disminuir las obligaciones fiscales también se reduce el tiempo dedicado a tareas administrativas y, en muchos casos, los costes de asesoría y gestión contable.
  • Puede mejorar tu competitividad. Si la mayor parte de tus clientes son particulares no repercutir el 7% de IGIC puede hacer que el precio final resulte más atractivo frente a otros profesionales que sí deben incluir el impuesto en sus facturas. 


¿Tiene inconvenientes el REPEP?

Aunque el régimen presenta numerosas ventajas, no siempre es la mejor opción.

La principal limitación es que no podrás deducirte el IGIC soportado en las compras, gastos o inversiones relacionadas con tu actividad.

Esto significa que el impuesto pagado a proveedores pasa a convertirse en un coste para el negocio.

Por este motivo, el REPEP suele resultar especialmente interesante para profesionales que tienen pocos gastos deducibles, como consultores, diseñadores, abogados, traductores o formadores.

Sin embargo, puede no ser la alternativa más adecuada para actividades que requieren una inversión elevada o realizan compras frecuentes de mercancías, como comercios, talleres o determinados negocios de hostelería.

REPEP o régimen general del IGIC: ¿qué opción te conviene más?

La elección dependerá del tipo de actividad y de la estructura de gastos de cada negocio. 

Tipo de actividad

¿Suele compensar el REPEP? Motivo

Consultores

Sí Pocos gastos deducibles

Abogados

Sí Escasa inversión

Diseñadores gráficos

Sí Costes reducido

Formadores

Sí Pocas compras sujetas a IGIC

Comercios

Depende Compras frecuentes de mercancía

Talleres

Depende Elevados gastos e inversiones

Hostelería

Depende Alto volumen de compras con IGIC

Como regla general, cuantos menos gastos soporten IGIC, más atractivo suele resultar el REPEP.

Por el contrario, si tu actividad genera numerosas compras o inversiones, quizá sea más conveniente continuar tributando en el régimen general para poder deducir el impuesto soportado.


¿Qué ocurre si superas los 50.000 euros de facturación?

Una de las dudas más frecuentes entre los autónomos es qué sucede si durante el año se supera el límite de facturación establecido para permanecer en el REPEP.

La normativa prevé que, si el volumen de operaciones supera el umbral permitido, el contribuyente dejará de cumplir los requisitos para continuar en este régimen y deberá pasar al régimen general del IGIC, con las obligaciones fiscales que ello conlleva.

Entre las principales consecuencias destacan:

  • Deberás repercutir el IGIC en las facturas que emitas.
  • Tendrás que presentar nuevamente las autoliquidaciones periódicas del impuesto.
  • Será necesario adaptar la gestión contable y fiscal a las obligaciones propias del régimen general.

Por este motivo, resulta recomendable llevar un control periódico de la facturación para evitar superar el límite de forma inesperada y poder planificar con antelación el cambio de régimen, si fuera necesario.


¿Qué obligaciones se mantienen aunque estés acogido al REPEP?

Aunque el REPEP simplifica considerablemente la tributación del IGIC no supone la desaparición de todas las obligaciones fiscales.

Las personas acogidas a este régimen deberán seguir cumpliendo determinados requisitos formales.

  • Emitir correctamente las facturas. Deberán emitirse sin repercutir el IGIC e incluir una referencia expresa al régimen aplicable. La normativa establece que debe incorporarse una mención como: «Exención franquicia fiscal».
  • Controlar el volumen anual de operaciones. Aunque no se presenten autoliquidaciones trimestrales el autónomo deberá seguir controlando su facturación anual para comprobar que continúa cumpliendo los requisitos del régimen.
  • Presentar la declaración informativa anual. Las personas acogidas al REPEP deberán presentar la declaración informativa anual correspondiente, incluso aunque durante el ejercicio no hayan emitido facturas. No hacerlo dentro del plazo establecido puede dar lugar a sanciones.

¿Qué te parece la ampliación del límite del REPEP? Déjanos tus comentarios más abajo, ¡nos encanta leerte!

La ampliación del límite del Régimen Especial del Pequeño Empresario o Profesional (REPEP) hasta los 50.000 euros supone una de las principales novedades fiscales para los autónomos canarios en 2026.

Gracias a esta reforma miles de pequeños negocios podrán simplificar su tributación, reducir las obligaciones relacionadas con el IGIC y disminuir su carga administrativa.

Grupo2000, centro de formación especializado en contratos de formación

Grupo2000 somos un centro de formación especializado en contratos de formación en alternancia.

Si estás interesado/a en ampliar tu plantilla el contrato de formación es una opción muy útil. Permite contratar durante 2 años y aplicar hasta tres bonificaciones mensuales durante su vigencia.

Para más información, ¡contáctanos! Puedes chatear online con nuestro equipo o llamarnos al 958 80 67 60.

Webinar gratuito sobre Novedades Fiscales en el entorno Covid-19

Webinar gratuito sobre Novedades Fiscales en el entorno Covid-19

¿Te gustaría conocer todas las novedades en la liquidación de impuestos que te pueden afectar en los próximos meses? Te invitamos a este Webinar gratuito sobre Novedades Fiscales en el entorno Covid-19.

Hemos organizado este Webinar para que conozcas todas las novedades fiscales que se han producido a raíz de la pandemia y que debe conocer tu empresa.

Este Webinar tendrá lugar el jueves, 15 de abril, a las 16:30 horas y será impartido por Christian Zurita, abogado Experto Tributario, con más de 16 años de experiencia, 11 de ellos en el despacho de abogados de Garrigues.

En esta sesión online, de aproximadamente 1 hora de duración, nos explicará cuáles son las principales novedades fiscales de este año 2021 en materia de IRPF, impuesto de sociedades, IVA y mucho más.

Todos estos temas se abordarán de forma práctica y actualizada a la última normativa Covid-19.

Inscríbete aquí para asistir al Webinar gratuito «Novedades fiscales en el entorno Covid-19»

Para inscribirte en este Webinar online gratuito sobre “Novedades fiscales en el entorno Covid-19 simplemente tienes que enviar el siguiente formulario.

Hay plazas limitadas, que se asignarán por orden de suscripción, donde tendrán prioridad los Partner de Grupo2000.

Curso de gestión fiscal IRPF. Incluye novedades 2021


Cómo acceder en streaming a más Webinar como este y otras ventajas: conviértete en Partner de Grupo2000

Estamos preparando más webinar como este exclusivos para nuestros Partner o colaboradores. Si quieres disfrutar de ésta y otras ventajas envía el siguiente formulario y nos pondremos en contacto contigo para informarte.

Nuestros Partner o colaboradores son empresas y despachos profesionales a nivel nacional interesados en fomentar nuestros servicios de formación, empleo e innovación entre sus clientes.

Algunos de estos servicios son los contratos de formación, formación bonificada para empresas, emisión de certificados digitales (PVP) o Firmafy, solución para la firma digital desde el móvil desarrollada por Grupo2000.

AEAT podrá hacer tributar por indemnizaciones de despido de 4 años atrás

AEAT podrá hacer tributar por indemnizaciones de despido de 4 años atrás

AEAT podrá hacer tributar por indemnizaciones de despido de 4 años atrás según el criterio de la Audiencia Nacional y el Tribunal Económico Administrativo Central (TEAC).


Indemnizaciones exentas de tributar en caso de despido

Recordamos que, desde el 7 de julio de 2012, sólo estarán exentas las indemnizaciones reconocidas en acto de conciliación o en resolución judicial.

El artículo 7 de la Ley del Impuesto del IRPF, establece que estarán exentas de tributar todas aquellas indemnizaciones por despido, desde el 1 de agosto de 2014, cuya cuantía sea inferior a 180.000 euros.

También se incluirán en dicha exención los despidos colectivos o de ERE si el inicio se ha aprobado antes del 1 de agosto de 2014.

Para que el trabajador se pueda acoger a la exención de tributar debe existir una desvinculación real efectiva de éste respecto a la empresa.

Se presumirá que no existe desvinculación si el trabajador vuelve a trabajar para la misma empresa en los 3 años siguientes al despido. Por tanto, no podría aplicarse la exención en estos casos.


Hacienda podría hacer tributar por indemnizaciones de despido de hasta hace 4 años atrás

Recientes resoluciones de la Audiencia Nacional y TEAC abren la puerta a que el Fisco pueda reclamar la tributación a personas que hayan recibido indemnizaciones en los últimos 4 años.

Según informa Víctor Villagra, en el periódico CincoDías, ambos organismos coinciden en su criterio: ya no será suficiente que haya un acto de conciliación.

La existencia de un acto de conciliación, no determina la naturaleza de ese despido. Por tanto, los motivos que dieron lugar a la extinción serán una prueba fundamental.

A partir de ahora, Hacienda presumirá que cualquier indemnización podría ser sospechosa de pacto entre empresa y trabajador. Para ello, tendría en cuenta indicios como la antigüedad o tener una edad cercana a la jubilación.

El periódico prevé que en breve AEAT puede iniciar inspecciones sobre las indemnizaciones que hayan sido consideradas exentas en los últimos años.

Aplicar la exención ya no será tan sencillo. Inspección intentará reunir indicios que prueben un pacto entre empresa y trabajador.

¿Qué opinas de esta noticia? ¿Nos dejas tu comentario más abajo? Nos encanta leerte. ¡Gracias!


Fuente: AEAT, CincoDías.

Cómo repercutirá el Brexit en los autónomos y Pymes

Cómo repercutirá el Brexit en los autónomos y Pymes

Cómo repercutirá el Brexit en los autónomos y Pymes. Aunque parezca que nos queda muy lejano, también afectará al pequeño negocio, te contamos por qué.


¿En qué consiste el Brexit?

El Brexit es un conflicto que tiene su origen en marzo de 2017, tras la votación de los ciudadanos británicos, en la que se decidió que el Reino Unido saliese de la UE.

En esa fecha, el Reino Unido notificó su intención y dio inicio a un largo proceso de negociaciones con la Unión Europea para llegar un acuerdo sobre su salida.

Según el artículo 50 del TUE los Tratados dejarían de aplicarse sobre el Reino Unido cuando entrase en vigor el acuerdo de retirada o a los 2 años desde la notificación, excepto si se decide ampliar el plazo.

El citado plazo ya se amplió hasta el 31 de octubre de 2019 y parece ser que su presidente está determinado a que sea el último día que permanezcan dentro de la UE.


¿Qué consecuencias tendría el Brexit para autónomos y Pymes?

En el momento en que el Reino Unido haga efectiva su salida de la Unión Europea tendrá consideración de «tercer país» y tendría gran repercusión especialmente en impuestos como el IVA y en la aduana.

La salida del Reino Unido supondrá un cambio en las relaciones con el resto de países de la UE, posibles imposiciones de aranceles tanto de entrada como salida y controles sobre los productos.

El Gobierno ha creado una página informativa donde facilita información sobre el Brexit y ya adelanta que podría afectar especialmente a los sectores agroalimentario, aeronáutico, farmacéutico, químico y de automoción.

Según la Unión Europea, el Brexit afectará a las pequeñas empresas y autónomos si está entre alguno de los siguientes supuestos:

  • Vende bienes o presta servicios en el Reino Unido.
  • Compra o recibe bienes y servicios del Reino Unido.
  • Se dedica a transportar bienes a ese país.

Si finalmente no se llega a un acuerdo para una salida ordenada de la nación británica, las relaciones comerciales que tenga tu negocio con ese país se regirán por las normas generales de la OMC, sin aplicar preferencias.

Estas son algunas de las consecuencias:

  1. Se aplicarán formalidades aduaneras para importaciones y exportaciones sin preferencias.
  2. Podrían prohibirse o restringirse algunos bienes que entren a la UE desde R.U.
  3. Dejarán de ser válidos los certificados de importación y exportación expedidos por el Reino Unido.
  4. Se aplicará IVA a la importación de los bienes que procedan de Gran Bretaña.

Además, hay que tener en cuenta otras consecuencias que pueden afectar a las Pymes y autónomos de nuestro país:

Según Iberinform, hay un 47% de Pymes españolas que exportan al Reino Unido. El Brexit dificultaría sus exportaciones.

Otro impacto importante se apreciaría sobre el consumo, porque los productos que provengan del R.U. verán un incremento en sus costes.

Y por supuesto, repercutirá sobre sectores fundamentales para nuestra economía, de los que viven muchas pequeñas empresas, como el hostelero, inmobiliario y comercio, que se benefician den turismo británico.

Si deseas ampliar información sobre los efectos que puede tener el Brexit en tu empresa, puedes consultar la guía que ha preparado el Gobierno aquí.


Más noticias que te pueden interesar:

Inspección enviará masivamente cartas a las empresas con contratos temporales

Se puede perdonar el 70% de la deuda del autónomo con AEAT tras esta sentencia

Llega el fin de los CCC específicos, TGSS los unifica

Inspección avisa: va a exigir el registro de jornada a todas las empresas

Notificación oficial: usar el Certificado Digital de un tercero es ilegal

Las empresas que renunciaron a SII se ven afectadas por esta sentencia

Las empresas que renunciaron a SII se ven afectadas por esta sentencia

Las empresas que renunciaron a SII se ven afectas por esta sentencia del Tribunal Supremo que ha declarado nulo el régimen transitorio en materia de IVA.

Recordamos que Hacienda estableció un régimen transitorio, regulado en el Real Decreto 529/2017, de 26 de mayo para que las empresas renunciaran a incorporarse al nuevo sistema de Suministro Inmediato de Información (SII).

No todas las empresas podían renunciar, ya que las grandes empresas, inscritos en REDEME y grupos de IVA estaban obligados a incorporarse al nuevo sistema.

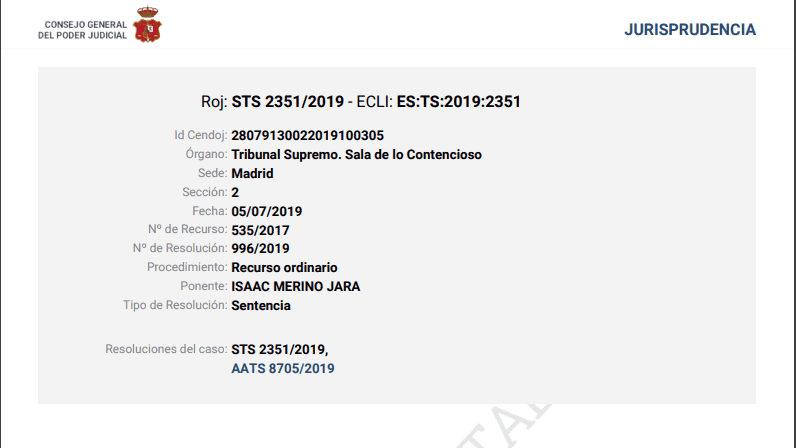
La citada norma, que ampliaba el plazo para renunciar a SII hasta julio de 2017, ha sido declarada nula de pleno derecho por el Tribunal Supremo en la sentencia 996/2019, del 5 de julio de 2019.

Esta nulidad tiene su origen en la «inobservancia de lo dispuesto en el artículo 22 de la Ley Orgánica del Consejo de Estado (Ley 794/1980), por la ausencia del preceptivo dictamen del Consejo de Estado.


Normativa derogada por la sentencia y sus consecuencias

El Real Decreto 529/2017 estaba compuesto por un artículo único, que modificaba el Reglamento del Impuesto sobre el Valor Añadido mediante dos disposiciones transitorias:

Disposición transitoria cuarta:

«1. Los sujetos pasivos inscritos en el registro de devolución mensual regulado en el artículo 30 de este Reglamento podrán solicitar la baja voluntaria en el mismo. En el caso de entidades acogidas al régimen especial del grupo de entidades regulado en el capítulo IX del título IX de la Ley del Impuesto, la solicitud de baja se presentará por la entidad dominante y habrá de referirse a la totalidad de las entidades del grupo que apliquen el régimen especial.

2. Las entidades que apliquen el régimen especial del grupo de entidades regulado en el capítulo IX del título IX de la Ley del Impuesto podrán renunciar a la aplicación de este régimen especial.

3. La solicitud de baja y la renuncia establecidas en los apartados anteriores podrán efectuarse hasta el día 15 de junio de 2017 y con efectos de 1 de julio de ese año.»

Disposición transitoria quinta:

«No obstante lo previsto en los artículos 62.6 y 68 bis de este Reglamento, los sujetos pasivos acogidos al régimen simplificado no podrán optar por llevar los libros registro a través de la Sede electrónica de la Agencia Estatal de Administración Tributaria, con efectos para el año 2017.»

La anulación del Real Decreto produce efectos para todas las empresas afectadas desde la publicación de la sentencia. Implica que esa ampliación de plazo nunca existió, por consiguiente, todas las renuncias presentadas en ese periodo no serán válidas.

Como consecuencia, esas las empresas han sido incluidas automáticamente en el SII, para los ejercicios de 2017, 2018 y 2019.

Según adelanta ya el periódico CincoDías, los perjuicios que les puede ocasionar esta sentencia, pueden dar origen a una oleada de demandas de autónomos y empresas afectados, que reclamen los daños y perjuicios colaterales sufridos.

Puedes descargar la sentencia completa haciendo clic aquí.

¿Qué te parece esta noticia? Déjanos un comentario más abajo, nos encantará leerte. ¡Gracias!


Ir al contenido